
Дзен
Максим ПлешковГлавный аналитик по облигациям «Солид Инвестиции»Все материалы
МОСКВА, 21 авг – ПРАЙМ. Росстат зафиксировал дефляцию −0,02% третью неделю подряд (после −0,06% с 4–10 августа и −0,02% с 28 июля–3 августа). С начала августа цены снизились на −0,08%, с начала года выросли на +4,67%. Годовая инфляция составила от 6,09% до 6,13% (в зависимости от методологии). Месячная инфляция за июль замедлилась до 0,54% с 0,87% в июне — ниже консенсус-прогноза аналитиков (0,65%) и ниже недельной динамики (ожидалось 0,62%).
Дефицит федерального бюджета за январь–июль 2026 года достиг 6,455 трлн руб. (2,8% ВВП) — рост с 5,73 трлн руб. (2,5% ВВП) месяцем ранее.
Промпроизводство за I полугодие 2026 года выросло всего на 0,4% г/г против 1,4% за аналогичный период 2025 года — резкое замедление. Рост обеспечен узкой группой отраслей: производство прочих транспортных средств и оборудования +32,6%, лекарства +13,9%. При этом упали металлургия (−9,3%), производство кокса и нефтепродуктов (−7,7%), бумага (−8,9%).
Рублевые облигации
- 1.Несмотря на дефляцию, продолжающуюся третью неделю подряд, индекс RGBI не демонстрирует роста. Более того, по сравнению с прошлой неделей индекс снизился ниже 114 пунктов. Мы связываем эту динамику с опасениями инвесторов относительно перспектив снижения ключевой ставки, а также с сохраняющейся высокой геополитической напряженностью. Дополнительным негативным фактором стало заметное ослабление рубля за последние две недели, которое повышает инфляционные риски
- 2.Кредитные спреды незначительно расширились. G-спред в сегменте А за неделю вырос на 33 б.п. — с 464 до 497 б.п. Схожая динамика наблюдалась в большинстве рейтинговых сегментов, что указывает на небольшой рост требуемой рынком премии за кредитный риск. При этом в сегменте ААА изменения были минимальными. Доходность индекса IFX вновь незначительно опустилась ниже доходности индекса RGBI.
|
Индекс |
Текущее значение, % |
Неделю назад, % |
Месяц назад, % |
Год назад, % |
|
Индекс гос. Облигаций (YTM) |
15,6 |
15,2 |
15,8 |
13,4 |
|
Корпоративные облигации (YTM) |
15,5 |
15,3 |
16,06 |
15,9 |
График 1. Доходность индекса RGBI и индекса корп. облигаций IFX
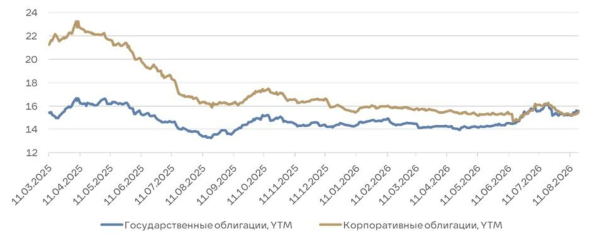
График 1. Доходность индекса RGBI и индекса корп. облигаций IFX
График 2. Спреды корпоративных облигаций
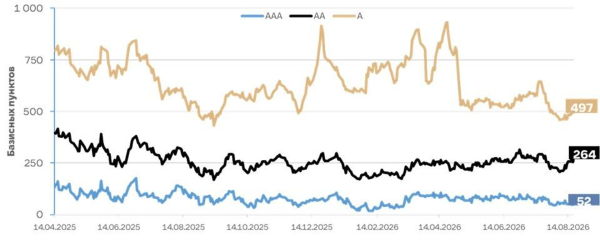
График 2. Спреды корпоративных облигаций
* (G-спред) — разница между доходностью корпоративной облигации и государственной (ОФЗ) с таким же сроком до погашения. Отображает премию за кредитный риск
Валютные облигации
- 1.Доллар впервые с 12 сентября 2025 года превысил отметку 85 руб. — это максимум примерно за 11 месяцев. От майских минимумов вблизи 70,5 руб. доллар укрепился почти на 15 руб., или примерно на 20%. С начала августа рубль ослаб к доллару и евро более чем на 8%.
- 2.Профицит счёта текущих операций России во II квартале вырос до $21,4 млрд против $2,2 млрд годом ранее. Основным драйвером стало более быстрое увеличение экспорта товаров по сравнению с импортом. Экспорт вырос на 27% г/г — до $125,7 млрд, импорт — на 16% г/г, до $87,4 млрд. Улучшение внешнеторгового баланса было связано с повышением ценовой конъюнктуры и увеличением стоимости экспорта сырьевых товаров. Дефицит баланса услуг при этом практически не изменился и составил около $12,5 млрд
- 3.Дефицит федерального бюджета за январь=июль 2026 года достиг 6,5 трлн руб., или 2,8% ВВП, увеличившись с 5,7 трлн руб., или 2,5% ВВП, по итогам первого полугодия. Это примерно в 1,7 раза превышает годовой план – 3,79 трлн. Руб., или 1,6% ВВП
- 4.Доходность замещающих облигаций резко выросла — до 10,5% с 8,8% неделей ранее. Доходность юаневых облигаций увеличилась более умеренно — до 8,7% с 7,9%.
|
Валютная пара |
Консенсус прогноз*на конец 4 кв. 2026 |
|
USD/RUB |
83,9 (ранее 83,6) |
|
EUR/RUB |
96,16 (ранее 96,7) |
|
CNY/RUB |
12,5 (ранее 12,4) |
|
Индекс |
Текущее значение, % |
Неделю назад, % |
Месяц назад, % |
Год назад, % |
|
Замещающие облигации (YTM) |
10,5 |
8,8 |
9,8 |
7,0 |
|
Юаневые облигации (YTM) |
8,7 |
7,9 |
8,4 |
5,5 |
График 3. Динамика доходности YTM,% индексов замещающих и юаневых облигаций
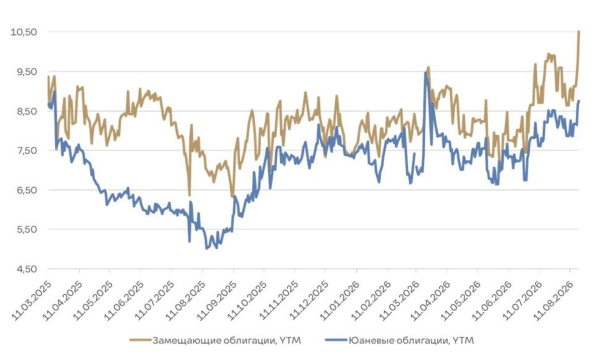
График 3. Динамика доходности YTM,% индексов замещающих и юаневых облигаций
Автор: Максим Плешков, главный аналитик по облигациям «Солид Инвестиции»
В разделе «Мнения» сайта Агентства экономической информации «ПРАЙМ» публикуются материалы, предоставленные аналитиками, трейдерами и экспертами российских и зарубежных компаний, банков, а также публикуются мнения собственных экспертов Агентства «ПРАЙМ». Мнения авторов по тому или иному вопросу, отраженные в публикуемых Агентством материалах, могут не совпадать с мнением редакции АЭИ «ПРАЙМ».
Авторы и АЭИ «ПРАЙМ» не берут на себя ответственность за действия, предпринятые на основе данной информации. С появлением новых данных по рынку позиция авторов может меняться.
Представленные мнения выражены с учетом ситуации на момент выхода материала и носят исключительно ознакомительный характер; они не являются предложением или советом по совершению каких-либо действий и/или сделок, в том числе по покупке либо продаже ценных бумаг. По всем вопросам размещения информации в разделе «Мнения» Вы можете обращаться в редакцию агентства: combroker@1prime.ru.
Подробнее